Category

Actualiteiten

Finankeur en hoe de zelfregulering van goede doelen tot voorbeeld strekt in mkb-financiering

By Actualiteiten, Keurmerken, Nieuws

Hoe kan de zelfregulering in de goededoelensector als voorbeeld dienen voor mkb-financiering? Ronald Kleverlaan (Stichting MKB Financiering) en Harmienke Kloeze (CBF) bespreken de lessen voor de nieuwe toezichthouder Finankeur en het belang van onafhankelijkheid en draagvlak.


De afgelopen tien jaar is het aantal niet-bancaire financieringsinstellingen in Nederland hard gegroeid. De nieuwe Stichting Finankeur oefent sinds 1 januari toezicht uit op deze sector. Een dubbelinterview met Ronald Kleverlaan (directeur Stichting MKB Financiering) en Harmienke Kloeze (directeur CBF, Toezicht op goeddoen) over zelfregulering met drie partijen en de lessen die kunnen worden geleerd van de goededoelensector. “Ons onderlinge debat is juist een teken dat het systeem werkt.”

Acht jaar geleden werd de Stichting MKB Financiering opgericht. Hoe was het toezicht op de sector van niet-bancaire geldverstrekkers in die tijd geregeld?

Ronald Kleverlaan: “Toen we met de Stichting MKB Financiering startten waren er geen kwaliteitsnormen. Er was eigenlijk helemaal niets. Voor ondernemers was er weinig duidelijkheid over de randvoorwaarden waar partijen als financial leasemaatschappijen, kredietverstrekkers en crowdfunders zich aan moesten houden. Daarom maakten we met een groep koplopers in de sector een aantal afspraken. Die afspraken werden vastgelegd in gedragscodes. Uiteindelijk is daar een keurmerk voor mkb financiers uit naar voren gekomen.”

Het keurmerk is in de sector best belangrijk. Zo kregen organisaties met het keurmerk tijdens de Corona-periode versneld toegang tot een overheidsgarantieregeling (BMKB-C). Ook de Financieringsgids, een platform dat werd opgezet in samenwerking met de KVK, stelt het keurmerk als eis, en dat geldt ook voor het aanvragen van Europese financiering uit een investeringsfonds (DACI). Waarom wordt het stelsel nu dan toch veranderd?

Ronald Kleverlaan: “We hebben extern onderzoek laten uitvoeren. Daaruit bleek dat de kwaliteit van onze code in vergelijking met internationale standaarden hoog was. Maar om nog een stap vooruit te kunnen zetten, moet de code eigenlijk beheerd worden door een onafhankelijke organisatie. Stichting MKB Financiering wordt door veel marktpartijen namelijk ook als lobbyorganisatie gezien.

Dat maakt het lastig voor de overheid, maar ook voor andere marktpartijen zoals banken om extra waarde aan de gedragscode en het keurmerk toe te kennen. We hebben vervolgens besloten om het keurmerk onder te brengen in een onafhankelijk instituut, dat alleen het beheer van het keurmerk gaat uitvoeren. Daarbij hebben we ook gekeken naar best practices. Zo kwamen we bij het CBF uit en zagen we hoe in de goededoelensector de zelfregulering is georganiseerd rond een drietal onafhankelijke partijen.”

Harmienke Kloeze: “Die onafhankelijkheid is een belangrijk thema dat eigenlijk ook bij het CBF speelt. Hoe zorg je dat je sterk verbonden bent met de sector, maar aan de andere kant ook een onafhankelijke toezichthouder bent? Bij ons zijn brancheorganisatie, normsteller en toezichthouder gescheiden. Goede Doelen Nederland is de brancheorganisatie, het CBF is de toezichthouder. Dat heeft als voordeel dat je onafhankelijk bent.

Tegelijkertijd wil je het draagvlak binnen de sector voor ons toezicht en de normen niet verliezen. Dat spanningsveld van onafhankelijkheid en draagvlak hoort bij een goed ingevulde zelfregulering.”

Dat zal soms best wat frictie opleveren tussen de drie partijen.

Harmienke Kloeze: “Ja, de belangen kunnen soms uiteenlopen en dan kan het soms schuren. Dat is ingebakken in het DNA van het systeem. Gelukkig zijn we met zijn drieën in de Raad voor het Erkenningsstelsel vertegenwoordigd. Dat is een belangrijk gremium waarin we, wanneer het weer eens schuurt, dit soort kwesties kunnen bespreken. Gelukkig komen we er altijd weer uit.

Ons onderlinge debat is juist een teken dat het systeem werkt: we zitten niet bij de goede doelen op schoot en zijn ook niet losgezongen van de praktijk waarop we toezicht houden. Dat is het optimum van onafhankelijkheid en draagvlak.”

De nieuwe toezichthouder op niet-bancaire instellingen – Finankeur – is per 1 januari 2026 van start gegaan. Is Finankeur ingebed in een soortgelijk systeem van zelfregulering, gedragen door een aantal partners?

Ronald Kleverlaan: “Dat systeem met die drie partijen moet bij ons nog vorm gaan krijgen. Wij zitten in de transitiefase. Een belangrijke vraag is hoe je meerwaarde creëert. Op meso-niveau hebben we hierover uitgebreid met de politiek en de ministeries van Economische Zaken en Financiën gesproken. Zij hebben hun steun uitgesproken om tot 2030 de zelfregulering op een andere manier in te richten. Er is ook financiering beschikbaar gesteld.

De overheid wil best een zetje geven, maar op termijn moet Finankeur op eigen benen kunnen staan. Best een uitdaging. Hoe ga je ervoor zorgen dat het toezicht na 2030 volledig door de markt gefinancierd wordt, zodat er geen overheidsbijdrage meer nodig is?”

Harmienke Kloeze: “Ik zou zeggen, wees daarin zakelijk. Onze collega’s in het buitenland durven bijna geen financiële bijdrage te vragen. Toch bang dat goede doelen dan niet het keurmerk aan zullen vragen. Het gevolg is dat zij de kosten moeilijk kunnen dekken en minder slagkracht hebben. Ik vind dat echt gevaarlijk. Goed toezicht kost geld. Het worden van een gerespecteerde toezichthouder helpt de waarde van het keurmerk te versterken. Ik snap dat mensen het ervoor over moeten hebben.

Dat heeft te maken met hoe je het keurmerk positioneert. Je zou eigenlijk tegen de overheid moeten zeggen: prima dat je ons tot 2030 financiert, maar wat eigenlijk nodig is, is een soort push factor. Dan kunnen we veel gemakkelijker zelf onze broek ophouden.”

Kun je een voorbeeld geven van zo’n push factor?

Harmienke Kloeze: “Wanneer ik kijk naar het CBF en ons keurmerk, is zo’n push factor het feit dat de brancheorganisatie [Goede Doelen Nederland, red.] de Erkenning verplicht heeft gesteld om lid te kunnen worden. We hebben ook gesproken met financiers. Konden die het niet als voorwaarde stellen? De Goede Doelen Loterijen stellen de Erkenning niet als eis om beneficiant te worden, maar verwachten van ‘hun’ goede doelen wel dat ze meedoen in de zelfregulering.

En nu heeft ook de Nederlandse Vereniging van Banken het keurmerk aangemerkt als risico verlagend in de NVB-sectorstandaard, waardoor de toegang tot het financiële verkeer makkelijker gaat. Dat maakt de waarde van de zelfregulering voor de sector en voor de samenleving groter.”

Per 1 januari zijn alle keurmerkhouders van de Stichting MKB Financiering naar Finankeur overgegaan. Kost het keurmerk geld en hoe ziet het overgangsregime eruit?

Ronald Kleverlaan: “Voorheen was er sprake van een flat fee die betaald moet worden, daar zat ook de belangenbehartiging in. Nu wordt er gestaffeld naarmate de grootte van de organisatie en is er alleen nog een bijdrage voor het keurmerk. Eerst gaan we bouwen aan de kwaliteit en bekendheid van het keurmerk. De normencommissie wordt opgestart, zodat na verloop van tijd ook naar de inhoud van de normen kan worden gekeken.

In het najaar wordt gesproken over een aantal nieuwe aanscherpingen en een aantal her-audits. Dat zal dan in 2027 verder uitgerold worden in de sector.”

Harmienke Kloeze: “En hoe heeft de sector grip op de normen en het toezicht?”

Ronald Kleverlaan: “Dat zijn precies de vragen die Finankeur binnenkort zal beantwoorden. Wie komen in die normencommissie? Hoe zorg je ervoor dat het geen Poolse landdag wordt en dat alle ontwikkelingen tegengehouden worden? Voor de duidelijkheid: ik heb daar als directeur van de brancheorganisatie geen rol in. Er is een nieuwe directeur en een nieuwe Raad van Toezicht aangesteld bij Finankeur. Ik ga niet op de stoel van de directeur zitten. De normencommissie wordt nu gevormd.

Het is natuurlijk zaak dat het op zo’n manier gebeurt zodat er voldoende draagvlak in de sector voor is.”

Harmienke Kloeze: “Bij ons hebben we het zo gedaan, dat zowel ik als de directeur van Goede Doelen Nederland adviseur zijn van de Commissie Normstelling. Ik kan dus ervaringen inbrengen op het gebied van toezicht. De directeur van de brancheorganisatie kan de ontwikkelingen binnen en buiten de sector inbrengen, zodat die kunnen worden meegenomen in de normen. We hebben ook een feedback loop ingericht tussen toezichthouder en normsteller.

Onze Manager Toezicht en een senior auditor zitten dan samen met twee leden van de commissie Normstelling, om ervaringen uit te wisselen. Want wij hebben immers kennis van het toepassen van de normen in de praktijk. Het is goed om elkaar daarin vast te houden. De Commissie Normstelling moet ondertussen wel echt onafhankelijk blijven. Wij zijn dan ook geen lid en we stemmen niet mee. Ze kunnen ook zonder ons vergaderen.”

De organisaties waar Finankeur toezicht op houdt zijn erg verschillend. Qua grootte, qua risicoprofiel, hoe ze gefinancierd zijn en wat voor producten ze aanbieden. Hoe houd je op zo’n bont gezelschap adequaat toezicht?

Ronald Kleverlaan: “Al deze instellingen hebben gemeen dat ze financiering verstrekken aan ondernemers. Op dat stukje houdt Finankeur toezicht. Is de financiering die ze verstrekken verantwoord? Dat kun je dan weer afpellen. Hoe transparant zijn ze bijvoorbeeld? Er wordt beperkt gekeken naar de structuur van de organisatie of bescherming van de kapitaalverstrekkers achter de financier.

Finankeur kijkt er vooral naar of die kleine ondernemer, die geen financieel directeur in dienst heeft of een grote accountant kan inhuren, voldoende beschermd is. Hoe kun je waarborgen dat die goed gefinancierd wordt? Daar is het keurmerk voor bedoeld.”

Bron: CBF – Toezicht op goeddoen
Update! Nieuwe Europese anti-witwasregels (AMLR) in 2027 van kracht, dit valt er te verwachten

By Actualiteiten, Nieuws


Op 7 juli 2026 gaven het Ministerie van Financiën en het Ministerie van Economische Zaken en Klimaat een update aan de werkgroep waarin Stichting MKB Financiering (SMF) participeert. Tijdens dit overleg is gesproken over de voortgang van de nieuwe registratieplicht en de inrichting daarvan. De ministeries verwachten hierover in november 2026 meer duidelijkheid te kunnen geven.

De Europese anti-witwasverordening (AMLR) treedt op 10 juli 2027 in werking en vervangt, samen met de Implementatiewet ter voorkoming van witwassen en terrorismefinanciering (Iwt), de huidige Wwft. Daarmee veranderen ook de verplichtingen voor meldingsplichtige organisaties.

Belangrijke punten uit de update

  • De AMLR geldt vanaf 10 juli 2027 rechtstreeks in alle EU-lidstaten.
  • Meldingsplichtige organisaties krijgen een nieuwe registratieplicht, die wordt ondergebracht in het Handelsregister van de Kamer van Koophandel.
  • De registratie moet het opnieuw mogelijk maken om UBO-gegevens te toetsen.
  • Het voorafgaande toezicht wordt beperkt, terwijl toezicht en handhaving achteraf mogelijk blijven, waaronder het doorhalen van een registratie door toezichthouder DNB bij niet-naleving.
  • De uitvoeringsregels worden momenteel verder uitgewerkt. Definitieve duidelijkheid over de inrichting van de registratie wordt later dit jaar verwacht.

SMF volgt de ontwikkelingen nauwgezet en blijft hierover in overleg met de betrokken ministeries. Daarbij zijn nog niet alle vragen vanuit de sector beantwoord. Houd onze website en nieuwsberichten in de gaten voor actuele informatie en praktische toelichting op de nieuwe regelgeving.

Kamerbrief onderstreept belang van betere toegang tot mkb-financiering: voorstellen van SMF krijgen opvolging

By Actualiteiten, Nieuws


De nieuwe Kamerbrief Ontwikkeling van de durfkapitaalmarkt en versterking van bedrijfsfinanciering van 23 juni 2026 laat zien dat het kabinet de toegang tot financiering voor ondernemers verder wil verbeteren. Naast maatregelen voor startups en scale-ups bevat de brief ook concrete stappen die aansluiten bij voorstellen waarvoor Stichting MKB Financiering (SMF) zich de afgelopen jaren heeft ingezet.

Drie ontwikkelingen zijn daarbij in het bijzonder relevant:

  • het onderzoek naar het zekerhedenrecht wordt, na overleg met SMF, verbreed en richt zich niet alleen op knelpunten, maar ook op concrete oplossingsrichtingen;
  • de Borgstelling MKB-kredieten (BMKB) wordt gemoderniseerd, vereenvoudigd en toegankelijk gemaakt voor geaccrediteerde crowdfundingplatforms;
  • het kabinet verkent fiscale stimulansen om meer particulier kapitaal voor het mkb en startups te mobiliseren, waaronder een Nederlandse variant van de win-win-lening.

Onderzoek naar zekerhedenrecht uitgebreid

Een belangrijk onderdeel van de Kamerbrief is het vervolgonderzoek naar het zekerhedenrecht. Dit onderzoek richt zich op de belemmeringen die niet-bancaire financiers ervaren bij het vestigen, registreren en uitwinnen van zekerheden.

In overleg met Stichting MKB Financiering is de onderzoeksopdracht verbreed. Hierdoor worden niet alleen de bestaande knelpunten geïnventariseerd, maar wordt ook gekeken naar de haalbaarheid, uitvoerbaarheid en mogelijke neveneffecten van oplossingsrichtingen.

Dat is relevant voor ondernemers die voor werkkapitaal, investeringen of groei afhankelijk zijn van financiering buiten de bank. Een beter werkend stelsel van zekerheden kan financiers helpen om meer passende financiering beschikbaar te stellen, met name voor kleinere ondernemingen en voor financieringsvragen waarvoor standaard bancaire oplossingen niet altijd passend zijn.

De resultaten van het onderzoek worden in het derde kwartaal van 2026 verwacht.

Modernisering van de BMKB

Daarnaast wordt de Borgstelling MKB-kredieten (BMKB) gemoderniseerd en vereenvoudigd. De regeling wordt beter geschikt gemaakt voor digitale kredietverlening, administratieve lasten worden verminderd en vanaf 1 juli 2026 krijgen ook geaccrediteerde crowdfundingplatforms toegang tot de BMKB. Deze maatregelen sluiten aan bij de inzet van SMF voor een gelijk speelveld tussen bancaire en non-bancaire financiers en een bredere toegang tot mkb-financiering.

Verkenning fiscale stimulansen en Nederlandse win-win-lening

De Kamerbrief bevat daarnaast een verkenning van fiscale stimulansen die particuliere investeringen in het mkb en startups kunnen bevorderen. Daarbij wordt onder meer gekeken naar een Nederlandse variant van de Vlaamse win-win-lening.

Een dergelijke regeling kan particulieren stimuleren om ondernemers in hun eigen netwerk, regio of sector te financieren. Daarmee kan aanvullend kapitaal beschikbaar komen voor kleinere ondernemingen die moeite hebben om voldoende financiering aan te trekken via bancaire kredietverlening of professioneel investeringskapitaal.

Het kabinet werkt toe naar besluitvorming over een Nederlandse win-win-lening in het voorjaar van 2027. SMF ziet dit als een belangrijke kans om particulier kapitaal beter te mobiliseren voor het mkb en de financieringsmogelijkheden voor ondernemers verder te verbreden.

Meer keuze voor ondernemers

SMF ziet de Kamerbrief als een belangrijke stap richting een financieringsmarkt waarin ondernemers meer keuze hebben uit passende financieringsvormen. De combinatie van betere zekerheden, toegankelijkere garantieregelingen en mogelijke fiscale stimulansen kan bijdragen aan een sterker financieringsecosysteem voor het mkb.

Inzet SMF

De komende periode blijft SMF zich inzetten voor een financieringsmarkt waarin banken, non-bancaire financiers, platforms, investeerders en de overheid elkaar versterken en waarin ondernemers sneller toegang krijgen tot passende financiering.


Slimmer, sneller én menselijker: MKB Financieringscongres verkent toekomst van mkb-financiering

By Actualiteiten, Nieuws

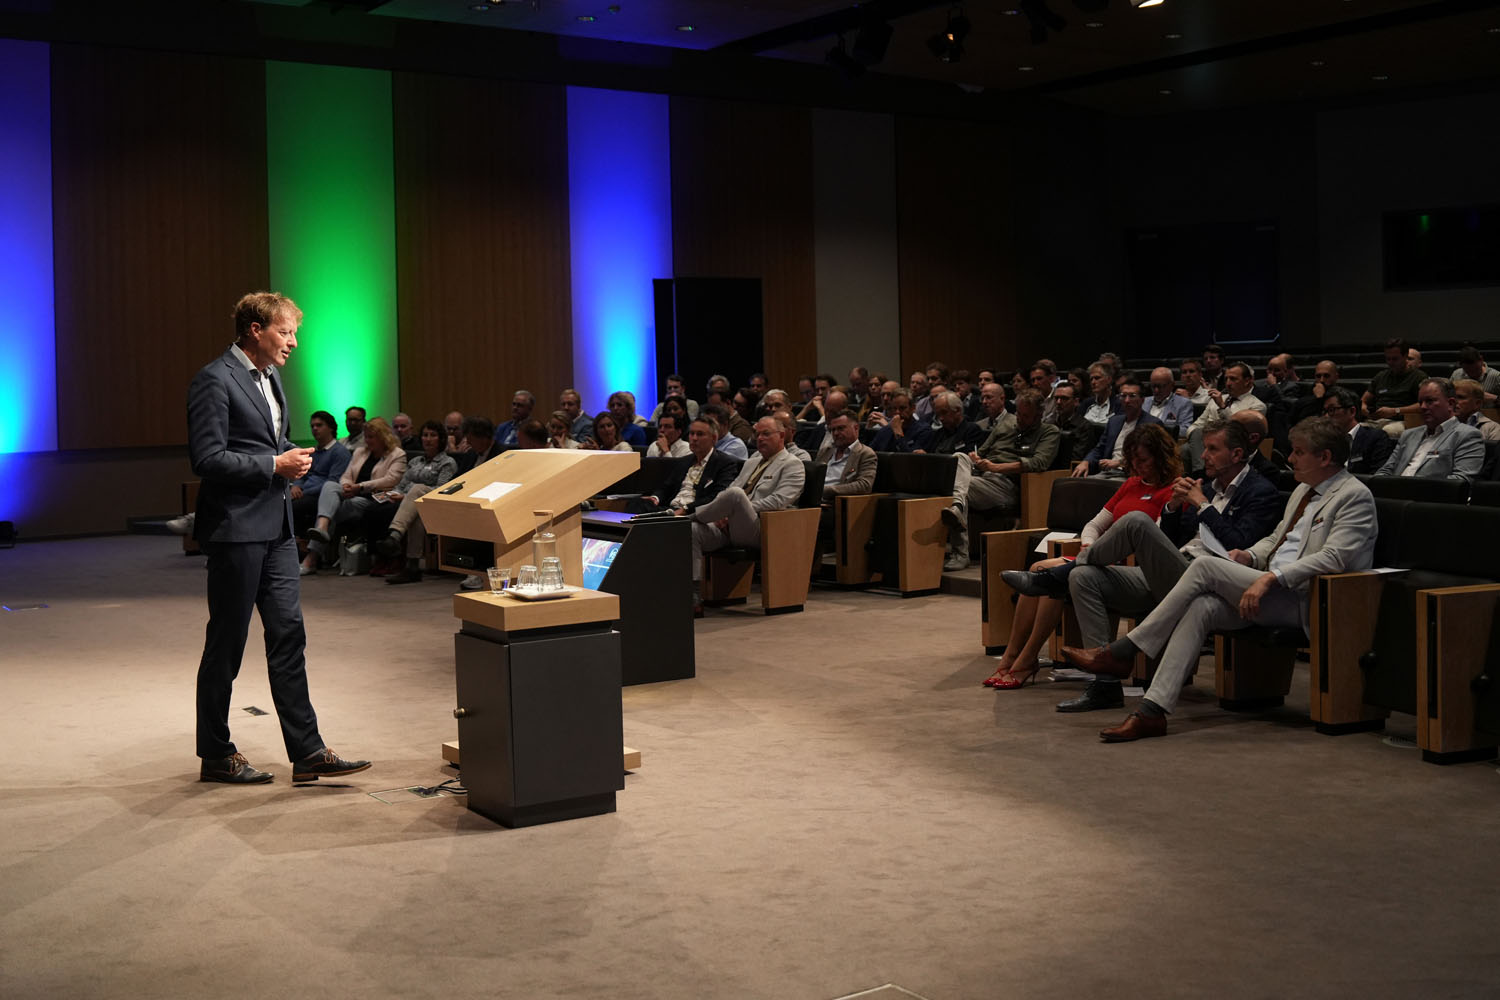
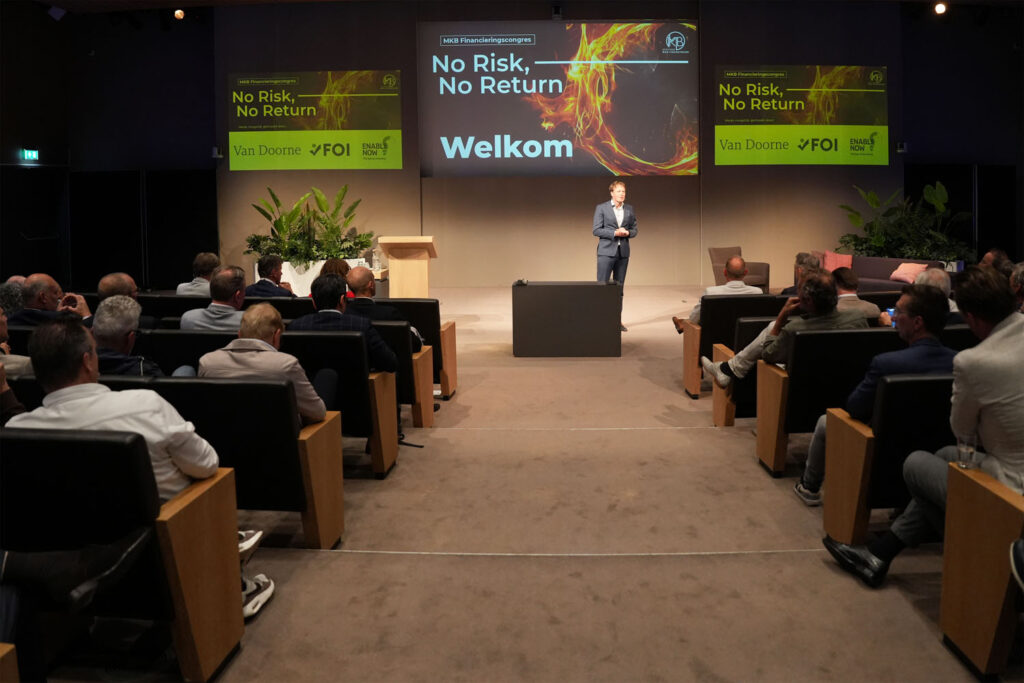
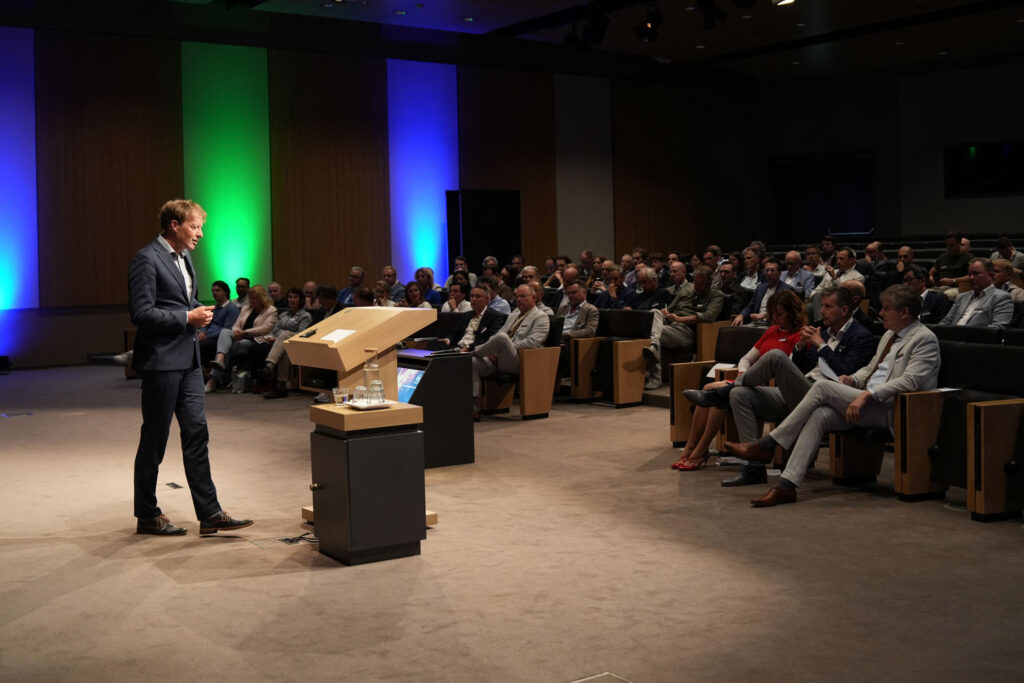
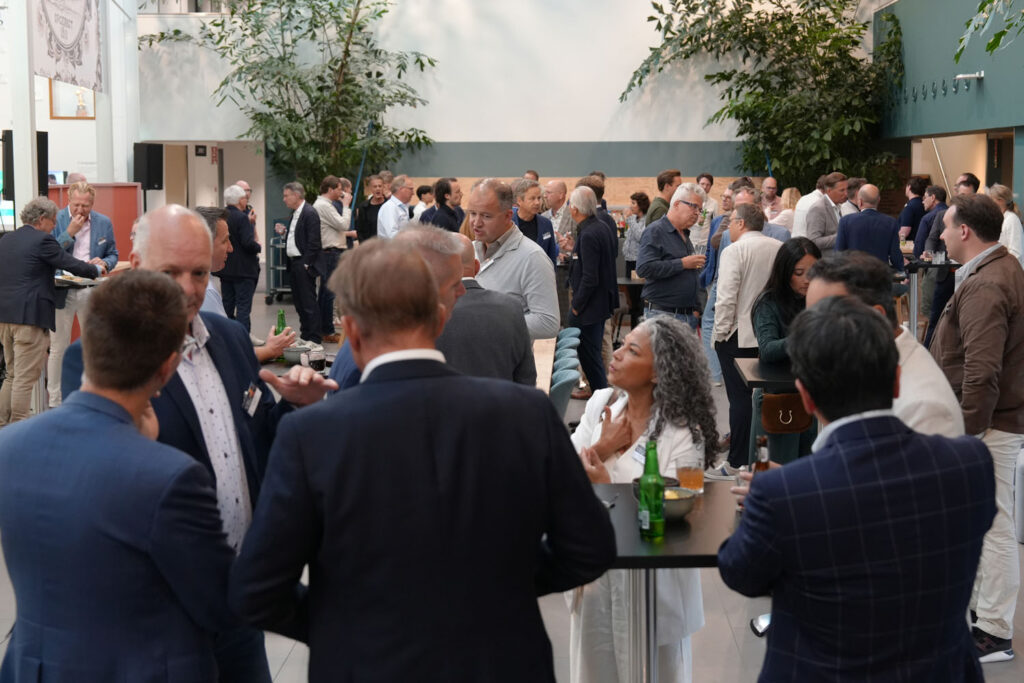
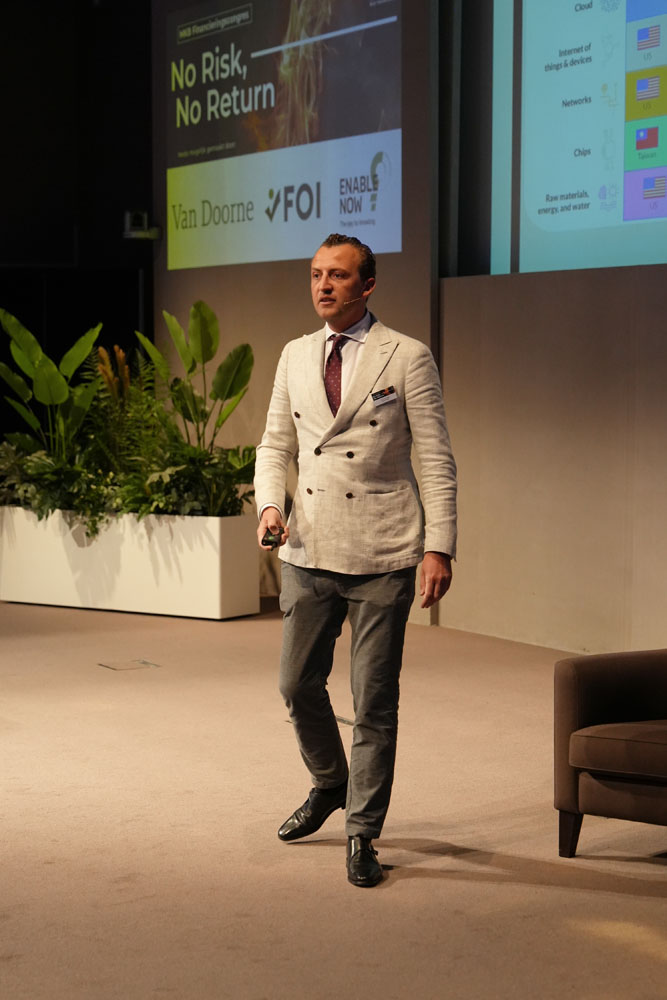
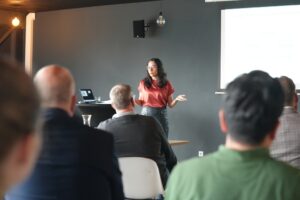
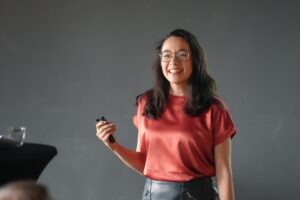
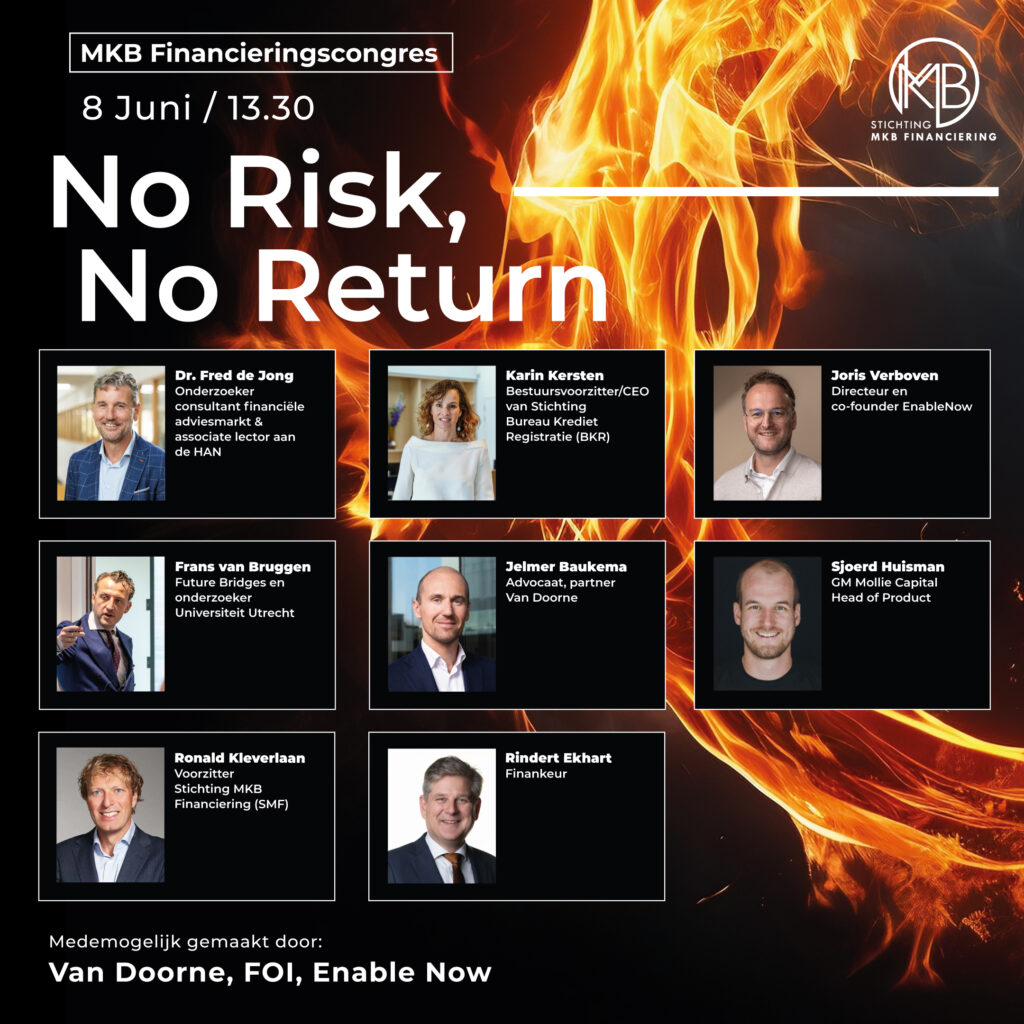
Hoe blijf je als ondernemer, financier of adviseur succesvol in een wereld die steeds sneller verandert? Die vraag stond centraal tijdens het MKB Financieringscongres 2026 met het thema No Risk, No Return. In het congrescentrum van Achmea in Zeist  kwamen financiers, adviseurs, beleidsmakers en AI-experts samen om te spreken over de kansen én risico’s die de toekomst van mkb-financiering bepalen.

De rode draad van de dag was helder: innovatie vraagt om lef, maar ook om verantwoordelijkheid. Of het nu gaat om nieuwe financieringsvormen, kredietregistratie, kunstmatige intelligentie of de rol van de adviseur; de sector staat voor keuzes die bepalend zijn voor de toekomst van ondernemend Nederland.

Van pioniersfase naar volwassen sector

In zijn opening schetste SMF voorzitter Ronald Kleverlaan de ontwikkeling die de non-bancaire financieringsmarkt de afgelopen tien jaar heeft doorgemaakt. Waar non-bancaire financiering ooit een relatief onbekend begrip was, is de sector inmiddels uitgegroeid tot een onmisbare schakel binnen het financieringslandschap voor het mkb.

De markt is in omvang vertienvoudigd, de professionalisering heeft een grote vlucht genomen en non-bancaire financiers hebben inmiddels een vaste plek aan tafel bij beleidsontwikkeling en marktinitiatieven. Volgens Kleverlaan markeert dit het begin van een nieuwe fase, waarin verdere kwaliteitsverbetering en kennisontwikkeling centraal staan.

SMF Academy

Een concreet nieuw initiatief is de introductie van de SMF Academy, die later dit jaar van start gaat. Met de SMF Academy wil Stichting MKB Financiering bijdragen aan de kennisontwikkeling en verdere professionalisering van de non-bancaire financieringssector.

De opleidingen richten zich op professionals bij financiers, intermediairs en andere partijen in de markt. Daarbij gaat het om actuele thema’s zoals Wwft en klantonderzoek, fraudepreventie, nieuwe Europese anti-witwasregels, AI in kredietbeoordeling, datakwaliteit, dossiervorming, verantwoord financieren en bijzonder beheer. Ook komen er praktische modules voor frontoffice- en backoffice medewerkers die dagelijks met ondernemers, financieringsaanvragen en dossiers werken.

De SMF Academy wordt ontwikkeld in samenwerking met partners uit de markt, waaronder FOI. De gedachte daarachter is dat als de markt groeit, ook de kennis in de markt mee moet groeien.

Finankeur: Vertrouwen begint met transparantie

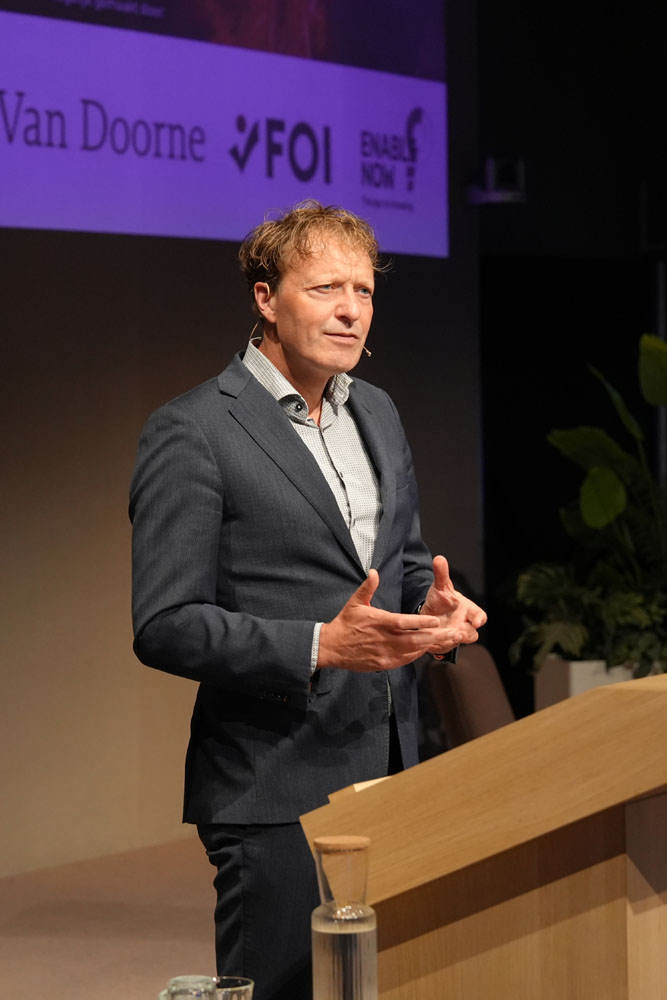
Dat professionalisering niet alleen gaat over groei, maar vooral over vertrouwen, werd onderstreept door Rindert Ekhart, sinds april directeur van Stichting Finankeur. Met Finankeur krijgt de zelfregulering in de sector een onafhankelijke en structurele basis. Finankeur beheert de keurmerken Erkend MKB Financier en Erkend Financieringsadvies MKB en ziet erop toe dat financiers en adviseurs werken volgens duidelijke kwaliteitsnormen.

Daarmee wordt zichtbaar welke partijen professioneel en betrouwbaar werken in de non-bancaire financieringsmarkt. Voor ondernemers is dat belangrijk: zij moeten kunnen vertrouwen op heldere informatie over kosten, voorwaarden, risico’s en verantwoordelijkheden. Voor de sector is Finankeur een teken van volwassenheid. De markt neemt zelf verantwoordelijkheid voor kwaliteit, transparantie en zorgvuldige dienstverlening.

Volgens Ekhart draait verantwoord financieren niet alleen om zekerheden, maar vooral om de vraag of een ondernemer de financiering daadwerkelijk kan dragen:

“Het gaat niet alleen om de kwaliteit van de parachute, maar ook om de kwaliteit van het vliegtuig,”


Een belangrijk aandachtspunt voor Finankeur wordt de verdere verbetering van transparantie. Ondernemers moeten eenvoudig kunnen begrijpen welke financieringskosten zij daadwerkelijk aangaan. Daarom zal Finankeur het gebruik van jaarrentes als standaard stimuleren, zodat financieringsaanbiedingen beter vergelijkbaar en begrijpelijk worden.

De boodschap was duidelijk: vertrouwen ontstaat wanneer ondernemers begrijpen wat zij tekenen en wanneer financiers en adviseurs hun verantwoordelijkheid nemen om helder en transparant te communiceren.

De adviseur van de toekomst

Waar vertrouwen centraal staat in financiering, geldt dat misschien nog sterker voor de rol van de adviseur. Dr. Fred de Jong (Hogeschool Arnhem Nijmegen) nam de aanwezigen mee in de vraag hoe die rol zich ontwikkelt onder invloed van duurzaamheid, digitalisering, arbeidsmarktkrapte en AI. Volgens De Jong neemt de complexiteit voor ondernemers snel toe. Financieringsvraagstukken staan steeds minder op zichzelf en raken aan thema’s als verduurzaming, personeelsbeleid, digitalisering en strategische keuzes over de toekomst van het bedrijf. Juist daardoor neemt de behoefte aan goed advies toe.

AI zal volgens hem veel administratieve werkzaamheden overnemen, maar dat betekent niet dat de adviseur verdwijnt. Integendeel. De toegevoegde waarde verschuift van productadvies naar strategische begeleiding. De adviseur van de toekomst helpt ondernemers niet alleen bij het verkrijgen van financiering, maar denkt mee over vragen als: waar staat dit bedrijf over vijf jaar? Hoe blijft het toekomstbestendig? Welke investeringen zijn nodig om concurrerend te blijven?

Menselijke eigenschappen zoals empathie, vertrouwen en het kunnen leggen van verbanden tussen verschillende disciplines blijven daarbij cruciaal. Tegelijkertijd gaf De Jong een duidelijke waarschuwing af. Wanneer de sector onvoldoende investeert in zelfregulering en professionalisering, ligt zwaardere wetgeving op de loer. De geschiedenis van de financiële adviesmarkt laat zien dat overheidsingrijpen grote gevolgen kan hebben voor de sector.

Waarom goede data ertoe doet

Dat verantwoord risico nemen begint bij betrouwbare informatie, werd benadrukt door Karen Kersten, bestuurder van BKR. Waar het congres sprak over No Risk, No Return, introduceerde zij een andere invalshoek: Known Risk, Better Return.

Kersten waarschuwde voor de mogelijke gevolgen van de nieuwe Wet Stelsel Kredietregistratie, waarin zakelijke kredieten aan natuurlijke personen mogelijk buiten het kredietregister zouden vallen. Volgens BKR zou dat een belangrijke stap achteruit betekenen. De cijfers laten zien waarom. Ongeveer acht procent van de ondernemers heeft te maken met betalingsachterstanden, tegenover 2,9 procent van de consumenten. Daarnaast zijn de gemiddelde schulden van ondernemers aanzienlijk hoger.

Het verdwijnen van zakelijke kredietregistratie zou Nederland bovendien een uitzondering maken binnen Europa, waar vergelijkbare registers juist breed worden ingezet om risico’s inzichtelijk te maken. Volgens Kersten gaat het uiteindelijk niet alleen om kredietverlening, maar ook om het voorkomen van problematische schulden. Financiële problemen hebben grote maatschappelijke gevolgen, variërend van verminderde arbeidsproductiviteit tot gezondheidsproblemen.

De oproep aan de sector was helder: laat het belang van een goed werkend kredietregister horen in Den Haag.

AI als kans én verantwoordelijkheid

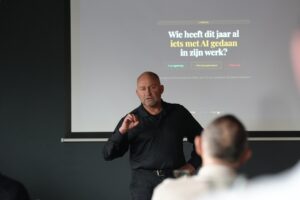
Na de pauze verschoof de aandacht naar misschien wel het meest besproken onderwerp van het moment: kunstmatige intelligentie.

Frans van Bruggen (Future Bridges), specialist op het gebied van verantwoord AI-gebruik, schetste hoe snel de ontwikkelingen elkaar opvolgen. Sinds de doorbraak van ChatGPT in 2022 is de technologie in een stroomversnelling geraakt. Inmiddels verschuift de aandacht van generatieve AI naar zogenaamde agentic AI, waarbij complete werkprocessen kunnen worden geautomatiseerd.

Volgens Van Bruggen biedt dat enorme kansen. Routinematig werk kan sneller, goedkoper en efficiënter worden uitgevoerd. Tegelijkertijd waarschuwde hij voor een aantal belangrijke risico’s. Europa is sterk afhankelijk van Amerikaanse en Chinese technologiebedrijven voor cloud- en AI-oplossingen. Daarnaast nemen cybersecurity-risico’s toe en mislukt een groot deel van de AI-projecten omdat organisaties zonder duidelijke strategie experimenteren. Zijn advies was daarom om AI niet als los experiment te benaderen, maar als onderdeel van een bredere organisatievisie.

Minstens zo belangrijk is volgens hem de menselijke factor. Creativiteit, empathie, moreel oordeel en strategisch inzicht blijven eigenschappen waarin mensen zich onderscheiden van machines. Zijn afsluitende boodschap vatte de kern van zijn verhaal treffend samen:

“Forget Python, Study Plato.”


Technologische vaardigheden zijn belangrijk, maar kritisch denken en een sterk moreel kompas worden volgens hem de echte onderscheidende factoren.

AI in de praktijk: de ervaring van Mollie

Waar Van Bruggen de grote lijnen schetste, liet Sjoerd Huisman van Mollie Capital zien hoe AI vandaag al wordt ingezet binnen financiering.

Mollie gebruikt machine learning om ondernemers binnen enkele minuten een financieringsaanbod te doen op basis van hun transactiedata. Het proces is grotendeels geautomatiseerd: van risicoanalyse tot uitbetaling. Dankzij deze aanpak kunnen ondernemers snel beschikken over werkkapitaal om te investeren in groei, voorraad of marketing. Daarnaast gebruikt Mollie AI intern voor uiteenlopende toepassingen, zoals het analyseren van duizenden supporttickets, het bouwen van prototypes en het beoordelen van financiële informatie.
Toch benadrukte Huisman dat ook hier menselijke controle belangrijk blijft. Zeker bij grotere financieringen en complexe dossiers blijven medewerkers betrokken bij de beoordeling. Een belangrijke uitdaging ziet hij in de balans tussen nauwkeurigheid en uitlegbaarheid. Hoe geavanceerder een model wordt, hoe moeilijker het is uit te leggen waarom een bepaalde beslissing wordt genomen. Juist dat spanningsveld wordt steeds relevanter onder de Europese AI-regelgeving.

De mens blijft aan zet

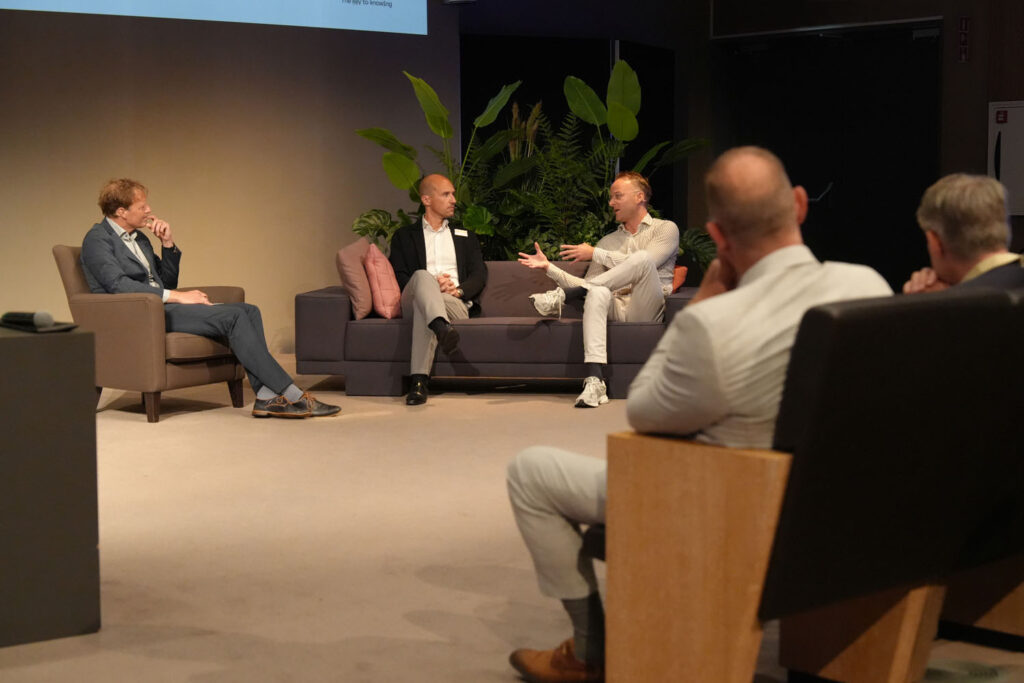
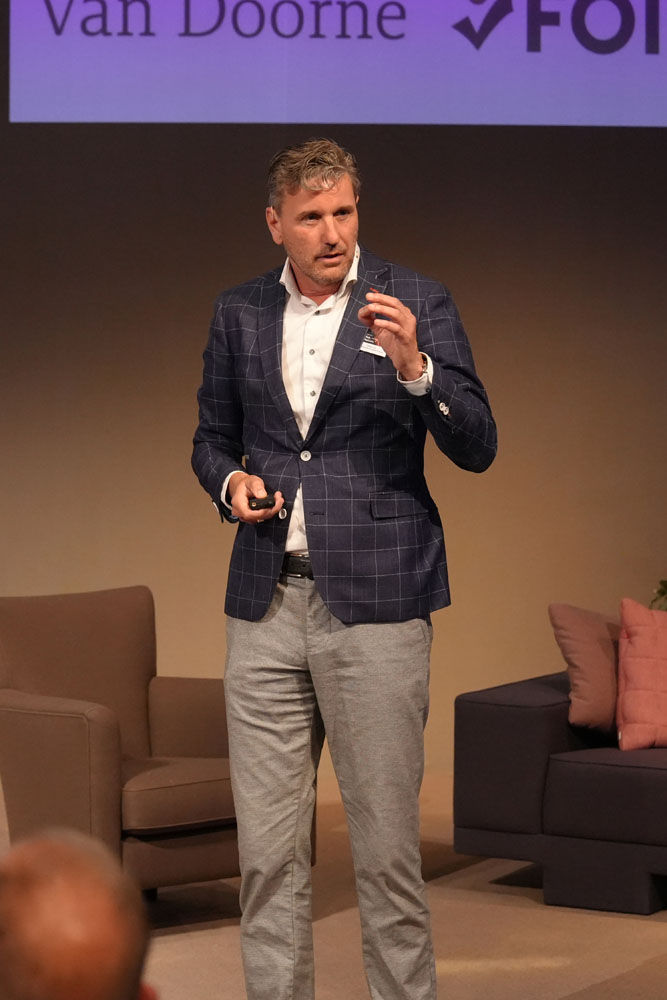
In de afsluitende Fireside chat paneldiscussie werd duidelijk dat AI niet langer een onderwerp is voor de toekomst, maar dagelijkse praktijk. Joris Verboven (EnableNow) merkte op hoe open banking en automatisering financieringsprocessen drastisch versnellen. Waar aanvraagtrajecten vroeger weken konden duren, worden steeds meer processen binnen enkele uren afgehandeld. Jelmer Baukema (Van Doorne) benadrukte dat organisaties die serieus werk willen maken van AI, daarvoor dedicated capaciteit moeten vrijmaken. AI implementeren is geen nevenproject, maar vraagt om focus, experimenteren en samenwerking tussen business, IT en compliance.

Tegelijkertijd waren de panelleden het eens over één belangrijk punt: technologie verandert het werk, maar vervangt niet de menselijke relatie. Juist bij complexe financieringen, bedrijfsovernames, strategische keuzes en persoonlijke gesprekken blijft menselijke expertise onmisbaar.

No Risk, No Return

Het MKB Financieringscongres maakte duidelijk dat de financieringssector zich in hoog tempo ontwikkelt. Nieuwe technologieën, veranderende regelgeving en een groeiende behoefte aan transparantie vragen om voortdurende professionalisering. Maar de belangrijkste conclusie van de dag was misschien wel dat innovatie en menselijkheid geen tegenpolen zijn. AI kan processen versnellen. Data kan risico’s beter inzichtelijk maken. Nieuwe financieringsvormen kunnen ondernemers sneller helpen groeien.

Toch blijft vertrouwen de basis. Of zoals meerdere sprekers gedurende de dag benadrukten: succesvolle financiering draait uiteindelijk niet alleen om technologie of kapitaal, maar om mensen die verantwoordelijkheid nemen, risico’s begrijpen en ondernemers helpen vooruit te komen. En juist daarin ligt de kracht van een volwassen en toekomstbestendige financieringssector.

Tot slot

Stichting MKB Financiering bedankt alle sprekers voor het delen van hun ervaringen en inspirerende presentaties, de sponsoren Van Doorne, FOI en EnableNow voor hun bijdrage en Achmea voor de faciliteiten en gastvrij gebruik van het congrescentrum. aarnaast bedanken wij fotograaf Christel Egberts van The Photo Factory voor het vastleggen van deze dag. Meer foto’s van het evenement zijn hier te bekijken.

Keurmerken overgedragen aan Finankeur

By Actualiteiten, Nieuws


Het Keurmerk Erkend MKB Financier, het Keurmerk Erkend Financieringsadvies MKB en de bijbehorende gedragscodes zijn overgedragen aan Stichting Finankeur. Het betreft de gedragscodes voor financiers, kort zakelijk krediet en financieringsadviseurs.

Onafhankelijk beheer & borging zelfregulering

Op initiatief van Stichting MKB Financiering is Stichting Finankeur opgericht, ondersteund door het Ministerie van Economische Zaken en Klimaat voor de komende vijf jaar. Daarmee worden de positieve ontwikkelingen rond zelfregulering, gedragscodes en keurmerken in de non-bancaire mkb-financieringsmarkt duurzaam geborgd. Stichting Finankeur beheert de keurmerken onafhankelijk en versterkt zo de kwaliteit, professionalisering en het vertrouwen in de sector.

Verdere ontwikkeling van de keurmerken

Deze overdracht past binnen de gezamenlijke ambitie om de keurmerken de komende jaren verder te versterken, door te ontwikkelen en de onafhankelijke positie ervan te vergroten. Stichting Finankeur is als onafhankelijke keurmerkorganisatie bij uitstek toegerust om hier invulling aan te geven.

Meer informatie

Meer informatie over Finankeur vind je op https://finankeur.nl/

Alle eerdere berichten, documenten en verwijzingen op de website van Stichting MKB Financiering met betrekking tot de keurmerken en de gedragscodes komen hierbij te vervallen.

Non-bancaire financiering en Vastgoed Nederland

By Actualiteiten, Nieuws

De groei van non-bancaire financiering verandert het financieringslandschap zichtbaar, ook binnen vastgoed. Daarom deelt Stichting MKB Financiering (SMF) actief kennis over de ontwikkelingen, kansen en aandachtspunten op het gebied van non-bancaire financiering. Samen met partners uit de markt werken we aan meer inzicht, professionalisering en toegankelijkheid van non-bancaire financiering voor ondernemers en adviseurs.

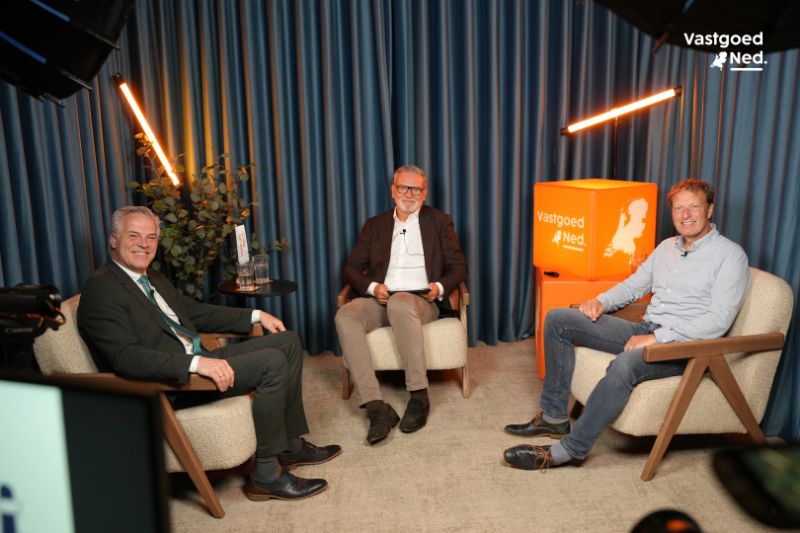
Onze voorzitter Ronald Kleverlaan was 21 mei  te gast in een webinar voor de 1400 leden van Vastgoed Nederland. Tijdens het webinar werden de huidige ontwikkelingen in de mkb financieringsmarkt besproken. Van de verschillende financieringsvormen tot de veranderende rol van vastgoedadviseurs, het herkennen van betrouwbare financiers en de rol van Finankeur hierin en de toekomst van financiering in vastgoed. Ook bespraken we uitgebreid de mogelijkheden van de FinancieringsGids voor ondernemers én vastgoedadviseurs om klanten te ondersteunen richting de juiste, passende financiering.

We danken Vastgoed Nederland, Jan Hendrikse en Cees de Jong voor de uitnodiging, samen blijven we bouwen aan kennisdeling en samenwerking binnen het financieringsecosysteem.

Van regelgeving naar realiteit, workshop groot succes

By Actualiteiten, Nieuws


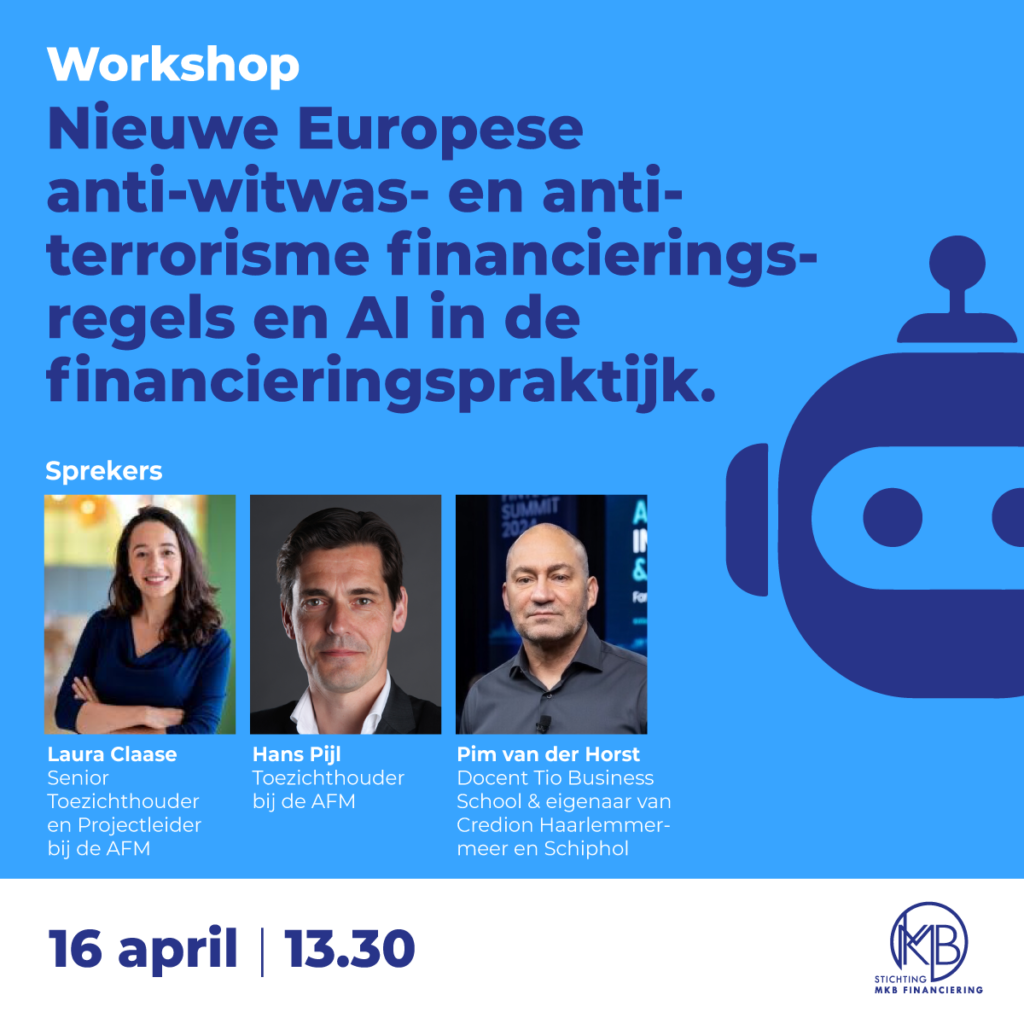
Afgelopen donderdag kwamen zo’n 30 financieringsadviseurs, financiers en stakeholders samen voor een intensieve en actuele workshop over twee thema’s die de sector de komende jaren gaan bepalen: de nieuwe Europese anti-witwas- en anti-terrorismefinancieringsregels én de praktische inzet van AI.

AMLAR, AMLR en AMLD6

In het eerste deel namen toezichthouders van de AFM ons mee in wat er verandert met de komst van AMLAR, AMLR en AMLD6 per 10 juli 2027. Wat betekent dit concreet voor jouw rol als poortwachter? Welke verantwoordelijkheden komen erbij? En hoe ziet het toezicht eruit in de nieuwe situatie? De impact is groot en voorbereiding is geen luxe, maar noodzaak.

AI in de financieringspraktijk

Het tweede deel stond in het teken van AI in de financieringspraktijk. Niet de hype, maar de toepassing. Van balansanalyse tot het opstellen van een financieringsmemorandum, en van het kiezen van de juiste tools tot het scherp formuleren van prompts. De deelnemers kregen door de presentatie direct inzicht in waar AI echt waarde toevoegt en waar de risico’s zitten.

De combinatie van regelgeving en technologie maakte dit een bijzonder relevante en praktische sessie. De conclusie? Wie straks compliant én efficiënt wil werken, kan niet om deze ontwikkelingen heen.

Sprekers bedankt

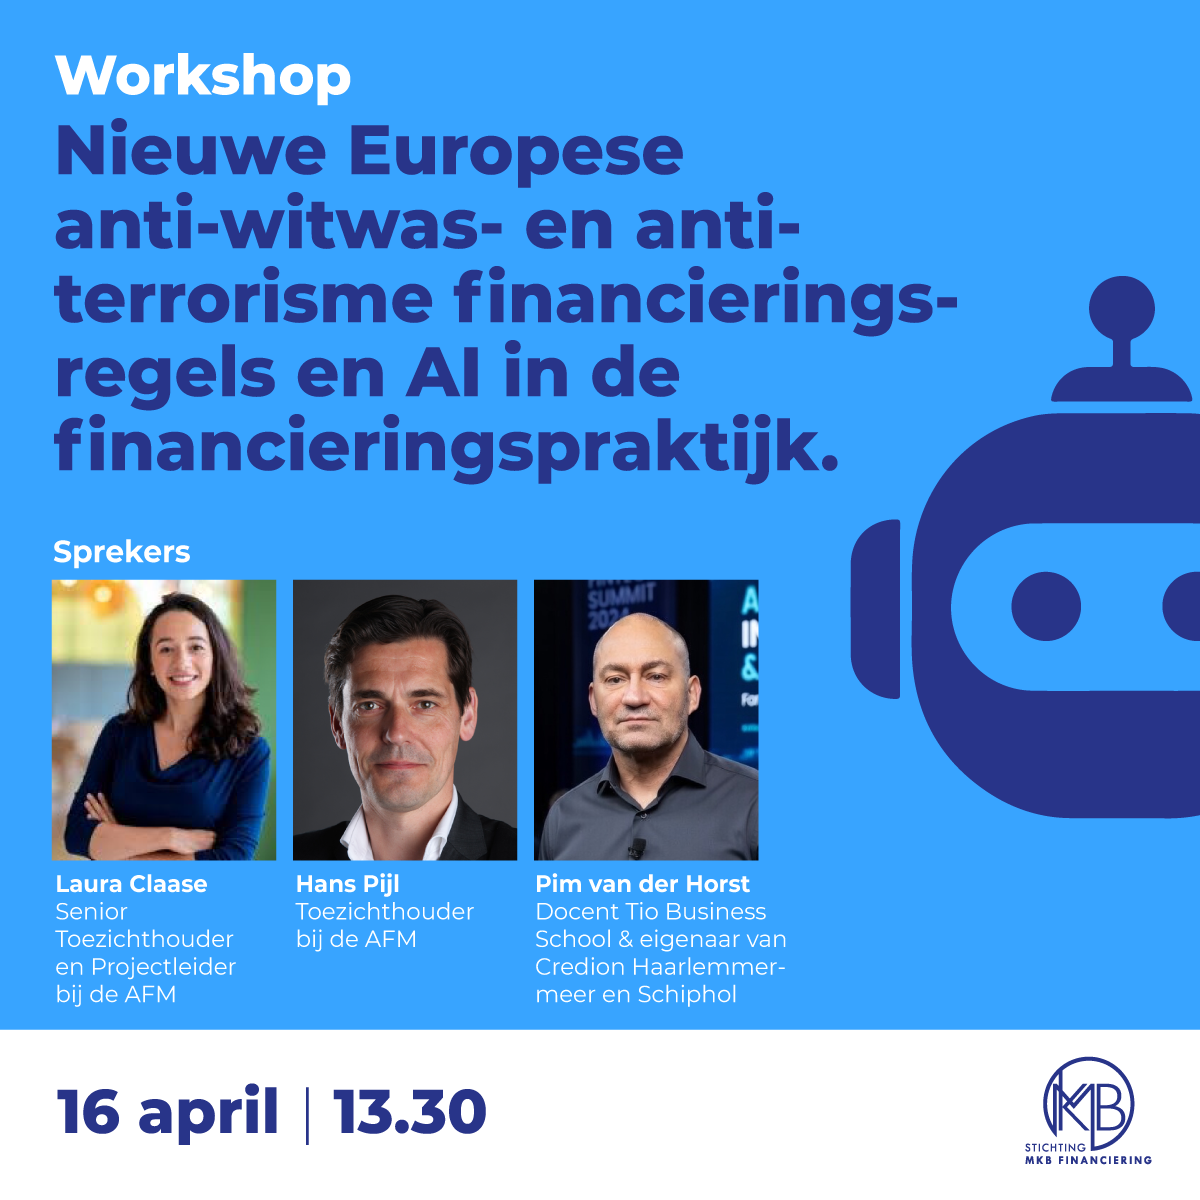
Met dank aan onze sprekers: Laura Claase en Hans Pijl (AFM) voor hun heldere toelichting op de nieuwe regelgeving, en Pim van der Horst voor de concrete vertaalslag van AI naar de dagelijkse financieringspraktijk.

Blijf op de hoogte

Wil je op de hoogte blijven van dit soort workshops en ontwikkelingen binnen de financieringspraktijk? Meld je dan aan voor de SMF nieuwsbrief.


MKB Financieringscongres 2026: No Risk, No Return | Tickets & Programma

By Actualiteiten, Nieuws

Financieren is risico nemen, maar hoe maak je dat risico weloverwogen? Blijf op de hoogte van de nieuwste ontwikkelingen en bestel vandaag je ticket(s) voor het MKB Financieringscongres No Risk, No Return. Op maandag 8 juni verwelkomen we je graag in het Achmea Congrescentrum te Zeist met een programma vol inspirerende sprekers uit de praktijk.

MKB Financieringscongres 2026

In een wereld waarin financieringsbeslissingen razendsnel en steeds complexer worden, draait alles om de juiste mix van durf, data en daadkracht. Tijdens No Risk, No Return ontdek je hoe intuïtie en data gedreven inzichten samenkomen om betere beslissingen te nemen.

No Risk, No Return biedt een dynamisch programma met alles van financiële educatie en de veranderende adviespraktijk tot slimme inzet van data en AI bij kredietbeoordeling, verrijkt met praktijkcases en een scherpe blik op de toekomst van financiering. Daarnaast is No Risk, No Return hét moment om in een informele setting collega’s en partners uit de non-bancaire financieringssector te ontmoeten, ideeën uit te wisselen en je netwerk uit te breiden.

De sprekers

Rindert Ekhart (Finankeur) bijt de spits af met een toelichting op de stichting Finankeur. Fred de Jong (Hogeschool Arnhem Nijmegen) geeft inzicht in de veranderende rol van de adviseur en de noodzaak tot kennisverbreding in relatie tot financiële educatie bij de ondernemers, de opkomst van AI en de rol van emotionele aspecten op de besluitvorming. Karen Kersten (BKR) neemt je mee in het belang van de kwaliteit van data bij een goede kredietbeoordeling en geeft een kijkje in de machinekamer van hun scoremodellen. Frans van Bruggen (Future Bridges) gaat in op verantwoord innoveren, het vertrouwen in AI en de governance. Uiteraard komt het gebruik van AI in de praktijk aan bod en geeft Sjoerd Huisman (Mollie) een kijk in de keuken hoe dit bij Mollie werkt en waar ze tegenaan lopen. Tenslotte zullen Jelmer Baukema (Van Doorne Advocaten) en Joris Verboven (Enable Now) samen met Ronald Kleverlaan reflecteren op de dominantie en risico van AI in de toekomst.

Programma en tickets

Voor het hele programma en het bestellen van tickets klik je naar de speciale eventpagina. We kijken uit naar je aanmelding en komst!

Meld je aan voor onze nieuwe workshop

By Actualiteiten, Nieuws

Meld je aan! Op 16 april organiseren wij een Workshop over de nieuwe Europese anti-witwas- en anti-terrorismefinancieringsregels én de praktische inzet van AI in de financieringspraktijk.

In één middag leggen Laura Claase en Hans Pijl van Autoriteit Financiële Markten je uit wat deze nieuwe regelgeving concreet voor jouw praktijk betekent. Daarnaast vertelt Pim Van Der Horst van Tio Business School je hoe je AI effectief kunt inzetten en krijg je inzicht in zowel de kansen als de risico’s.

👉 Voor meer informatie of je direct aanmelden klik je naar https://lnkd.in/enACUfgz

SMF start vijfde jaarlijkse onderzoek naar non-bancaire financieringsmarkt

By Actualiteiten, Nieuws

Met het verzenden van een uitnodiging naar een groot deel van de non-bancaire mkb-financiers is vandaag het onderzoek naar de ontwikkelingen in de non-bancaire financieringsmarkt gestart. Het onderzoek, dat Stichting MKB Financiering (SMF) voor de vijfde maal uitvoert, biedt het meest complete inzicht in deze snel groeiende sector. Dit jaar vindt de uitvraag plaats in nauwe samenwerking met De Nederlandsche Bank (DNB), waardoor de totale mkb-financieringsmarkt (bancair en non-bancair) in kaart wordt gebracht. Alle non-bancaire financiers worden gevraagd hun financieringen via dit onderzoek te delen.

Marktcijfers belangrijk voor beleid en trendanalyse

De marktcijfers van 2025 en de resultaten van het aankomende onderzoek worden door het CBS, de KvK, MKB-Nederland, Tweede Kamerleden, de ministeries van EZ en Financiën en de media gebruikt om beleid te ontwikkelen en trends in de markt te volgen.

Representatief en waardevol

Net als vorig jaar verzamelen we gegevens over nieuw verstrekte financieringen, het totaal aan uitstaande financieringen (obligo), defaultpercentages en de diversiteit binnen de sector. Ook wordt in kaart gebracht hoeveel financieringen aan kleine ondernemers worden verstrekt. Met deze gegevens kunnen we opnieuw een representatief beeld van de markt schetsen. Dit onderzoek is waardevol voor beleidsmakers, financiers en ondernemersorganisaties die zich bezighouden met het versterken van de toegang tot financiering voor het mkb.

Voor het onderzoek en het verzamelen van de data wordt gebruikgemaakt van QuestionPro. De resultaten verwachten we in mei te publiceren.